
Seguro de moto · cotação grátis
Seguro de moto: metade dos nossos clientes paga até R$ 72 por mês
O que os nossos clientes pagam de verdade
Metade paga até R$ 72 por mês.
R$ 861 no ano. Um em cada quatro paga até R$ 53 por mês. Primeiro seguro da moto? No meio da fila, R$ 91 por mês.
Não é “a partir de”: é o que gente de verdade pagou aqui. A gente leva a sua moto para até 18 seguradoras de uma vez e você vê as propostas lado a lado.
- Tem seguradora que aceita moto de qualquer ano, cilindrada e uso
- Entregador, motoboy e app: dá para segurar, e a gente diz onde
- Cotação grátis e sem compromisso: os preços aparecem na tela
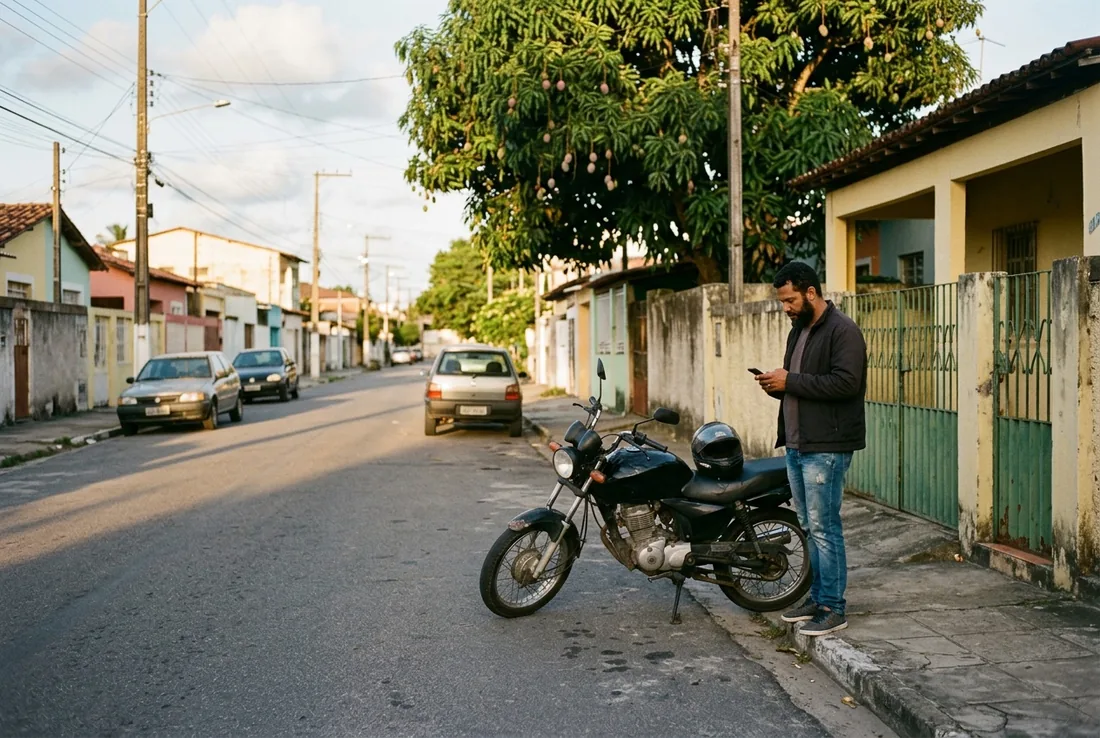
Cotar o seguro da minha motoFalar com um corretor
É o mesmo formulário do seguro de carro: no começo, escolha Moto.
Seguradoras que aceitam moto e entram na sua cotação
Quanto custa o seguro de moto de verdade? A gente abriu a nossa carteira.
Coloque em fila todos os nossos clientes de seguro de moto, do que paga menos ao que paga mais. O do meio paga R$ 861 por ano. Dá R$ 72 por mês.
- 1 em cada 4 paga até R$ 53por mês R$ 631 no ano
- Metade paga até R$ 72por mês R$ 861 no ano
- 3 em cada 4 pagam até R$ 106por mês R$ 1.268 no ano
Primeira vez segurando a moto? Quem contratou pela primeira vez pagou, no meio da fila, R$ 91 por mês (R$ 1.087 no ano). Quem renovou pagou R$ 66. Quase 6 em cada 10 pagam até R$ 1.000 por ano.
Apólices de moto que a nossa corretora vendeu de setembro de 2024 a setembro de 2026, valor total pago no ano dividido por doze. O número de parcelas depende da seguradora. O seu preço depende da moto, do CEP, do seu perfil, do uso e das coberturas escolhidas.
A mesma moto, quatro propostas, mais que o dobro de diferença
Nos últimos 12 meses, cada cotação de moto nossa recebeu, no meio da fila, 4 propostas. E a diferença entre elas não é detalhe:
A mesma moto, o mesmo condutor, o mesmo CEP
- Diferença entre a proposta mais barata e a mais cara mediana das nossas cotações de moto134%
- Em dinheiro, no anoR$ 1.569
- Propostas por cotação valor do meio4
Ou seja: a mais cara cobra mais que o dobro da mais barata pela mesma moto2,3x
Se você pediu preço em uma seguradora só, você viu um número. Não viu o seu preço.
322 cotações de moto feitas pela Blue Stripes nos últimos 12 meses que receberam preço; em 312 delas vieram duas ou mais propostas, e é sobre essas que a diferença foi medida. Comparação entre ofertas da mesma cotação; coberturas e franquias variam de uma proposta para outra, e é por isso que a gente manda o comparativo com o que cada uma cobre.
A sua moto é aceita? Cada seguradora tem uma regra
É aqui que a maioria desiste antes de tentar. As regras são públicas, mas ninguém junta num lugar só. Estas são as das seguradoras com que trabalhamos, conferidas no site oficial de cada uma em 19 de setembro de 2026:
| Seguradora | Cilindrada e idade | Uso para trabalho | O que ela destaca |
|---|---|---|---|
| Suhai | Qualquer marca, cilindrada e ano, inclusive antiga ou customizada | Aceita, inclusive entrega e aplicativo | Cobre roubo, furto e perda total. Não tem cobertura de batida para moto. Rastreador só quando o perfil pede, cedido sem custo. |
| Mapfre | Duas linhas: acima de 500 cc (Duas Rodas Special) e até 500 cc (Duas Rodas Online) | A linha de até 500 cc atende quem roda todo dia | Na linha acima de 500 cc, reboque com extensão até 1.000 km e vistoria em até 48 horas; indenização integral em até 5 dias úteis contados da entrega de toda a documentação. Até 10x sem juros. |
| Porto Seguro | Não publica limite de cilindrada | Consulte na cotação | Colisão, incêndio, roubo e furto; capacete, jaqueta, botas e luvas e a reposição do valor de uma 0 km nos 6 primeiros meses são coberturas adicionais, contratadas à parte. Até 12x sem juros no cartão Porto Bank. |
| Tokio Marine | Não publica limite de cilindrada | Consulte na cotação | Tem uma versão mais barata só com indenização integral e guincho sem limite de quilometragem. Até 12x sem juros. |
| Allianz | Não publica limite de cilindrada | Consulte na cotação — a própria Allianz diz que usar a moto todo dia para trabalhar ou fazer entregas aumenta a exposição e pode elevar o preço | Guincho escolhido na contratação: 200 km, 500 km ou sem limite. Até 10x sem juros. |
| HDI | Diz proteger a moto “independentemente do modelo, destino ou estilo de vida” | Consulte na cotação | Três planos de assistência 24 horas e cobertura para o equipamento de proteção. |
| Bradesco | A partir de 300 cc, até 6 anos de idade e valor até R$ 200 mil | Só uso particular | Guincho de 100 km até ilimitado, acessórios até R$ 10 mil e acidente pessoal de passageiro até R$ 100 mil. |
| Zurich | A partir de 500 cc | Consulte na cotação | Até 12x sem juros. |
Leia a primeira linha de novo. Se a sua moto é uma CG 160, uma Biz, uma Pop ou uma Factor, ela fica de fora da regra da Bradesco e da Zurich — mas entra na Suhai e na linha de até 500 cc da Mapfre. É exatamente por isso que cotar em uma só não serve: a sua moto pode ser recusada em uma e aceita na outra, com preço normal.
Regras publicadas pelas próprias seguradoras nos sites oficiais, consultadas em 19 de setembro de 2026. Elas mudam sem aviso, e a palavra final é a da análise de aceitação feita na cotação, com os seus dados. Yelum, Azul, Youse e Justos não publicam seguro de moto.
O seguro obrigatório acabou
Quem cai de moto hoje não tem mais o DPVAT para contar
15.459motociclistas morreram no trânsito brasileiro em 2024
São 4 de cada 10 mortes no trânsito, e mais que o dobro das mortes de quem estava dentro de um carro. É o pior número da série desde 1996, e os dados preliminares de 2025 vieram acima disso.
Quem se machuca de moto é quase sempre jovem e está indo trabalhar.
O SUS registrou 174 mil internações de motociclistas em 2025, mais de 470 por dia, e gastou R$ 274,5 milhões só com elas — 6 de cada 10 internações por acidente de transporte são de motociclista. E a rede de proteção que existia mudou: a Lei do DPVAT (Lei 6.194/1974) foi revogada pelo art. 28 da Lei Complementar 207, de maio de 2024, que criava o SPVAT no lugar; essa lei complementar foi revogada pelo art. 4º da Lei Complementar 211, de 30 de dezembro de 2024, que não pôs outro seguro obrigatório no lugar. Não existe hoje seguro obrigatório em vigor para acidente novo. O portal da Seguradora Líder atende apenas acidentes ocorridos até 31 de dezembro de 2020.
No seguro de moto, quem cobre isso são duas coberturas que você escolhe incluir: acidentes pessoais (morte e invalidez do condutor e do passageiro) e danos a terceiros, que paga o estrago e o tratamento de quem você acertar. Na comparação, a gente diz se cada proposta tem as duas e por quanto.
Cotar com acidentes pessoais incluído
Fontes: Ministério da Saúde — DATASUS/SIM, mortes de motociclistas, dados finais de 2024 (os de 2025 ainda são preliminares), e SIH/SUS, internações de motociclistas processadas em 2025 (174.243 internações e R$ 274,5 milhões); Planalto, Lei 6.194/1974 revogada pelo art. 28 da Lei Complementar 207/2024, ela própria revogada pelo art. 4º da Lei Complementar 211/2024; Seguradora Líder, site oficial.
Só roubo e furto ou seguro completo? Depende do que dói mais perder.
O pacote só de roubo e furto é o mais barato e existe justamente para quem não conseguiria repor a moto. Ele paga quando levam a sua moto e ela não volta. Não paga a batida, não paga o estrago no carro do outro e não paga o hospital.
O completo cobre também colisão, incêndio, danos a terceiros e acidentes pessoais. Custa mais, e é o que segura o prejuízo grande: o terceiro.
Uma moto que cai e amassa a porta de um carro já vira uma conta que quase ninguém tem guardada. Se tiver gente ferida, muda de patamar.
A gente cota os dois na mesma rodada e manda lado a lado, com o que cada um cobre. Você escolhe olhando o preço e o que fica de fora, não só o preço.
Melhor saber agora do que na hora do aperto
- Na Suhai não existe cobertura de batida para moto. Ela cobre roubo, furto e perda total. Os danos parciais existem só para carro, caminhão e van.
- Uso profissional precisa ser declarado. Se você faz entrega ou roda por aplicativo e não disser na cotação, o seguro pode ser negado no sinistro. Declarar muda o preço, não impede o seguro.
- Cada seguradora tem sua exigência. Rastreador, vistoria prévia e idade máxima da moto mudam de uma para outra, e aparecem na análise de aceitação.
Por que segurar a moto
Seguro de moto é um contrato entre você e a seguradora. Você paga um valor combinado e, se acontecer o que está previsto na apólice, ela paga o prejuízo: colisão, roubo, furto, incêndio e os danos que você causar a outra pessoa.
São duas contas diferentes. A da moto: se levarem a sua e ela ainda estiver financiada, as parcelas continuam caindo todo mês mesmo sem a moto na garagem. E a do terceiro: o estrago no veículo do outro e o tratamento de quem se machucou não têm teto conhecido — é a parte que costuma pesar mais do que a própria moto.
As coberturas mais contratadas
Você monta o pacote. Estas são as coberturas que aparecem na maioria das cotações de moto:
Colisão e capotagem
Cobre o conserto da moto depois de uma batida, de uma queda ou de um capotamento, dentro do limite contratado.
Roubo e furto
Costuma ser a cobertura que mais pesa no preço do seguro de moto no Brasil. Em geral indeniza pelo valor de mercado, com a referência combinada na apólice.
Danos a terceiros
Responsabilidade civil: paga o prejuízo material e corporal que você causar a outra pessoa. É a cobertura que evita o problema financeiro grande.
Acidentes pessoais
Indenização para o condutor e para o passageiro em caso de invalidez ou morte, além de reembolso de despesas médicas conforme o plano.
Assistência 24 horas
Guincho, socorro mecânico, pane seca, chaveiro e transporte quando a moto para na rua. Costuma ser o item mais acionado no dia a dia.
Capacete e acessórios
Capacete, baú, alarme e acessórios instalados podem entrar na apólice. Quase sempre é preciso declarar item por item na cotação.
Se você trabalha com a moto, diga isso na cotação
Entrega, aplicativo, motofrete, visita técnica: uso profissional é uma informação que muda o cálculo. Quem roda o dia inteiro fica mais exposto e a seguradora precisa saber disso.
Omitir esse uso não deixa o seguro mais barato de verdade. Deixa mais barato no papel e cria risco de a seguradora negar o pagamento quando você mais precisar, porque o risco contratado não era o risco real.
Diga a verdade sobre o uso, quantos quilômetros você roda por dia e se a moto tem baú ou equipamento de trabalho. Algumas seguradoras aceitam esse perfil, outras não; é justamente por isso que vale comparar várias na mesma cotação.
O que faz o preço subir ou descer
O preço não sai de uma tabela única. Cada seguradora pesa estes fatores do seu jeito, e é por isso que o mesmo perfil recebe valores tão diferentes:
Modelo e cilindrada
Moto mais visada por ladrão e moto de alta cilindrada custam mais para segurar. Peça de reposição cara também pesa.
Onde a moto circula
O CEP de pernoite e a região onde você roda entram na conta. Índice de roubo por bairro muda o valor.
Perfil do condutor
Idade, tempo de habilitação e histórico de sinistros. Condutor mais jovem costuma pagar mais em qualquer seguradora.
Garagem e pernoite
Dormir em garagem fechada, em casa e no trabalho, reduz o risco de furto e costuma reduzir o preço.
Uso e quilometragem
Lazer no fim de semana e trabalho todo dia são riscos diferentes. Quanto mais a moto roda, maior a exposição.
Rastreador e antifurto
Equipamento de rastreamento ou bloqueio pode gerar desconto em parte das seguradoras. Vale perguntar antes de instalar.
Quais seguradoras vendem seguro de moto (e quais não vendem)
Nem toda seguradora aceita moto, e as que aceitam não aceitam todos os perfis. Entre as que trabalhamos, estas vendem moto:
- SuhaiEspecializada em roubo e furto. Aceita qualquer marca, cilindrada e ano, inclusive uso de entrega e aplicativo. É quem mais aparece nas nossas apólices de moto.
- Porto SeguroUma das maiores em automóvel e moto no país.
- Tokio MarineAtuação nacional em auto e moto, com uma versão mais enxuta só de indenização integral.
- Bradesco SegurosAceita moto a partir de 300 cc e até 6 anos de idade, com rede de oficinas ampla.
- AllianzSeguradora global com operação de auto e moto no Brasil; o guincho é escolhido na contratação.
- MapfreTem duas linhas de moto: acima de 500 cc e uma específica para até 500 cc.
- HDIVende moto com três planos de assistência 24 horas e cobertura para o equipamento de proteção.
- ZurichOpera moto a partir de 500 cc.
Não vendem seguro de moto: Yelum (que assumiu a carteira da Liberty), Azul, Youse e Justos — elas cotam o seu carro, não a sua moto. É por isso que uma cotação de moto volta com menos propostas do que uma de carro.
Como funciona a cotação aqui
1. Você preenche um formulário só, com os dados da moto e do condutor.
2. A gente consulta até 18 seguradoras no mesmo pedido — no caso da moto, as que trabalham com duas rodas. Metade das nossas cotações de moto volta com 4 propostas ou mais, porque cada seguradora tem a sua própria regra de aceitação.
3. Você recebe as ofertas lado a lado, com cobertura e franquia visíveis, e decide com calma.
4. Fechando, dá para pagar em 12x sem juros, com cobrança mês a mês no cartão, sem travar o limite.
5. A apólice vem da seguradora escolhida, com os canais de atendimento dela: telefone 24 horas e, conforme a companhia, aplicativo para acionar a assistência.
Comparar não é detalhe. Em mais de 55 mil comparações de seguro de carro feitas nos últimos 12 meses, na mesma cotação, com a mesma franquia e 100% da FIPE, a oferta mais barata ficou em média R$ 1.438 por ano abaixo das demais, uma diferença de 38%. Esse par de números é do carro, que é onde temos volume para medir; nas cotações de moto, a diferença mediana entre a proposta mais barata e a mais cara da mesma cotação foi de 134%. A metodologia do carro está aberta em preços reais.
Quem está do outro lado
Somos a Blue Stripes Corretora de Seguros, CNPJ 07.815.054/0001-54, registro SUSEP nº 202068020. São 20 anos de operação, mais de 10 mil clientes atendidos e menos de 10 reclamações no Reclame Aqui, onde a empresa é verificada.
A cotação é online e gratuita, mas o atendimento é humano. Antes e depois de fechar: na hora de entender a apólice e, principalmente, na hora de acionar o seguro.
Os dados que você informa na cotação são usados para consultar as seguradoras e tratados de acordo com a Lei Geral de Proteção de Dados (LGPD).
As coberturas descritas aqui são o cardápio que existe no mercado de moto. O que vale para você é exatamente o que estiver escrito na sua apólice: limites, franquia, exclusões e condições de uso. Confirme cada item com o corretor antes de fechar, principalmente se a moto for usada para trabalho.
Grátis e sem compromisso. Você recebe as ofertas para comparar antes de decidir qualquer coisa.
Perguntas frequentes sobre seguro de moto
Quanto custa o seguro de uma moto 160?
Não existe preço de tabela: o valor muda com a moto, o seu perfil, o CEP onde ela dorme e o uso. O que dá para dizer é o que os nossos clientes pagam. Nas apólices de moto que vendemos nos últimos 24 meses, metade custou até R$ 861 por ano, o equivalente a R$ 72 por mês, e um em cada quatro ficou até R$ 631. Quem estava contratando pela primeira vez pagou, no meio da fila, R$ 1.087 no ano.
Seguro de moto se paga por mês ou por ano?
O contrato é anual, mas o pagamento é parcelado. Entre as nossas apólices de moto, a forma mais comum é 12 vezes. Cada seguradora tem a sua regra: a Porto anuncia até 12x sem juros no cartão Porto Bank; Tokio e Zurich, até 12x sem juros no cartão; Allianz e Mapfre, até 10x; a Bradesco, 12x sem juros no cartão dela e 10x nos demais; a Suhai parcela em até 12x no boleto ou no cartão, sendo até 3x sem juros. A condição que vale para você aparece na cotação, junto do preço.
Quem usa a moto para trabalhar ou fazer entrega consegue seguro?
Consegue. A Suhai declara que aceita moto usada para trabalho, inclusive entrega e aplicativo, e a Mapfre tem uma linha para motos de até 500 cc que atende quem roda todo dia. Nas demais, quem decide é a análise de aceitação feita com os seus dados — a Allianz, por exemplo, diz que usar a moto todo dia para trabalhar aumenta a exposição e pode elevar o preço. O que não pode é esconder: se você faz entrega e não declara, a seguradora pode negar o sinistro. Declarar muda o preço, não impede o seguro.
Seguradora aceita moto de baixa cilindrada, como CG 160 ou Biz 125?
Depende da seguradora, e é aqui que muita gente desiste achando que não tem jeito. A Bradesco só aceita moto a partir de 300 cc e com até 6 anos; a Zurich, a partir de 500 cc. Já a Suhai aceita qualquer marca, cilindrada e ano, e a Mapfre tem uma linha específica para motos de até 500 cc. Por isso cotar em uma só não serve: a mesma moto é recusada em uma e aceita na outra.
Seguro só de roubo e furto vale a pena?
Vale quando o que você não conseguiria repor é a moto. Ele é o mais barato e paga quando levam a sua moto e ela não volta. O que ele não paga é a batida, o estrago no carro do outro e o tratamento de quem se machucou — e é essa parte que costuma virar a conta maior. A gente cota os dois na mesma rodada e manda lado a lado, com o que cada um cobre.
O DPVAT ainda existe para quem se acidenta de moto?
Não para acidente novo. A Lei do DPVAT (Lei 6.194/1974) foi revogada pelo art. 28 da Lei Complementar 207, de maio de 2024, que criava o SPVAT no lugar; e essa lei complementar foi revogada pelo art. 4º da Lei Complementar 211, de 30 de dezembro de 2024, que não pôs outro seguro obrigatório no lugar. O portal da Seguradora Líder atende apenas acidentes ocorridos até 31 de dezembro de 2020. Quem cobre morte e invalidez do motociclista hoje é a cobertura de acidentes pessoais do seguro de moto, que você escolhe incluir.
Preciso instalar rastreador para segurar a moto?
Nem sempre. Na Suhai, o rastreador é pedido conforme a análise do perfil e da região e, quando é exigido, o aparelho e a instalação não têm custo: ele é cedido em comodato enquanto o seguro estiver ativo. Outras seguradoras podem pedir vistoria prévia. O que cada uma exige aparece na análise de aceitação, feita com os seus dados na cotação.
A cotação de moto é a mesma do seguro de carro?
É o mesmo formulário. Logo no começo você escolhe Moto como tipo de veículo, e a gente leva o seu perfil para as seguradoras que trabalham com duas rodas. Nos últimos 12 meses, cada cotação de moto nossa recebeu, no meio da fila, 4 propostas; entre as que vieram com duas ou mais, a diferença mediana entre a mais barata e a mais cara da mesma cotação foi de 134%.